Камиля Тюлебаева
Казахстану нужно всё больше электроэнергии. Растут промышленность и население, увеличивается нагрузка на энергосистему. Президент Касым-Жомарт Токаев поставил задачу к 2029 году обеспечить устойчивый профицит электроэнергии.
“Казахстан производит 123 миллиарда киловатт-часов. Для страны с развивающейся индустрией, строительством, агропромышленным комплексом и главное – с планом тотальной цифровизации экономики и внедрения искусственного интеллекта во все сферы общественной жизни и, следовательно, строительства ЦОДов – этот объем производимой электроэнергии катастрофически недостаточен. Поэтому перед нами стоит стратегическая по своей сути задача: к 2029 году добиться устойчивого энергопрофицита.”, — заявил Глава государства 28 октября 2026 года в Послании народу Казахстана.
Для этого планируется строить новые и модернизировать действующие электростанции и линии электропередачи, развивать угольную генерацию, которая, по словам Токаева, будет чистой, и возобновляемые источники энергии, прежде всего, солнечной. Правительству поручено обновить долгосрочный энергетический баланс страны до 2035 года.
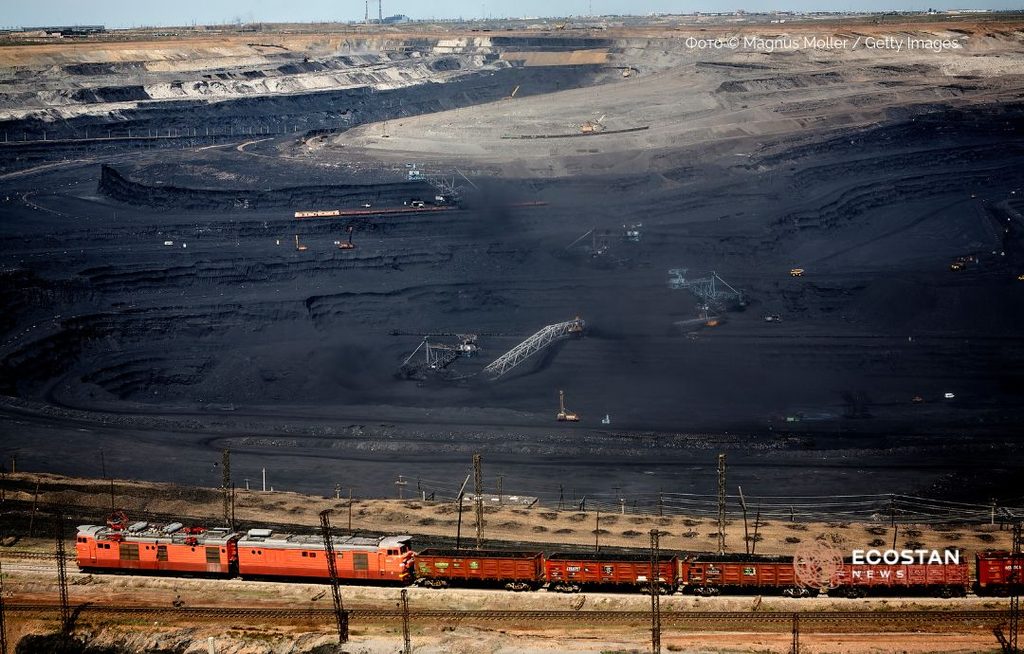
Одновременно Казахстан поставил цель стать углеродно нейтральным к 2060 году. Это решение было закреплено ещё раньше, однако сегодня оно заметно отошло на второй, если не на третий план. Тем не менее, достижение этой цели означает, что стране предстоит не только наращивать производство электроэнергии, но и постепенно трансформировать энергетическую систему, которая десятилетиями строилась вокруг угля.
По данным, озвученным Минэнерго в июне 2026 года, уголь обеспечивает 62,1% производства электроэнергии в Казахстане. В угольной промышленности заняты около 32 тысяч человек. При этом, энергетический сектор, основанный преимущественно на угле, обеспечивает около 80% национальных выбросов.
Основные угольные бассейны и месторождения находятся в Центральном и Северо-Восточном Казахстане. Среди них: Карагандинский, Экибастузский и Майкубенский бассейны, месторождения Шубарколь и Каражыра, а также Тургайский буроугольный бассейн.
За этими цифрами и названиями — не только работа шахт и электростанций, но и экономика городов, местный бизнес и благополучие семей.
На что делает ставку государство?
Уголь остаётся экономически привлекательным для Казахстана. В стране большие запасы, добыча относительно лёгкая, а инфраструктура уже создана. Запасы угля в Казахстане оцениваются примерно в 33,6 млрд тонн, что хватит примерно на 300 лет.
“Угольная промышленность Казахстана имеет ключевое значение для энергетической безопасности страны. Казахстан занимает 10 место в мире по запасам угля, которых хватит более чем на 300 лет при текущих объемах добычи”, — отметил министр энергетики Ерлан Аккенженов.
Кроме того, многие месторождения расположены близко к поверхности, поэтому уголь можно добывать открытым способом с относительно низкими затратами.
Сохранению преимуществ угольной генерации способствует и государственная политика. В исследовании Фонда имени Конрада Аденауэра от 2024 года отмечаются значительные субсидии на ископаемое топливо: в 2021 году они составляли около 6% ВВП. Низкая цена углерода тоже играет свою роль. Авторы объясняют, что система торговли квотами, которая действует в Казахтане уже больше 10 лет, с самого начала испытывала давление со стороны energy-intensive отраслей:
“Это привело к избыточному распределению бесплатных квот и применению завышенных нормативов выбросов, что подрывает рыночные механизмы и мешает формированию адекватной цены углерода” (перевод автора).
Стоимость углеродной квоты остаётся настолько низкой, что не оказывает никакого влияния на переход на более “чистую” энергию, и это подтверждают в Минэкологии.
«Основным препятствием остаётся низкая цена углеродной единицы и, как следствие, недостаточный экономический стимул для предприятий сокращать выбросы. При низкой стоимости углерода предприятиям зачастую выгоднее приобрести недостающие единицы, чем инвестировать в модернизацию и низкоуглеродные технологии. Таким образом, ключевая задача дальнейшего развития рынка — сформировать устойчивый ценовой сигнал, который будет стимулировать предприятия инвестировать в фактическое сокращение выбросов».
Стоимость одной углеродной квоты в Казахстане составляет около 455 тенге (1 доллар) за тонну CO₂. Для сравнения: в Европейском союзе (EU ETS) цена за тонну колеблется в районе 90 евро (101 доллар).
Государство продолжает развивать угольную энергетику. В марте 2026 года правительство утвердило Национальный проект «Развитие угольной генерации» на 2026–2030 годы. Он предусматривает около 7,8 ГВт мощностей: строительство восьми новых объектов общей мощностью 5,3 ГВт, а также модернизацию, расширение и реконструкцию 11 действующих объектов общей мощностью 2,5 ГВт.
Правительство заявляет, что они будут использовать более эффективные технологии и современные системы очистки дымовых газов. Это, по оценке правительства, должно сократить выбросы загрязняющих веществ на угольных электростанциях на 34%.
Почему энергосистеме сложно принять больше ВИЭ?
При этом, развитие возобновляемой энергетики уже стало частью энергетической политики Казахстана. По исследованию Agora Energiewende и Университета Центральной Азии (UCA), доля ВИЭ без учёта крупных гидроэлектростанций выросла с 0,1% в 2015 году до 7% в 2025 году.
Сейчас в стране работают 162 объекта возобновляемой энергетики общей мощностью около 3,5 ГВт. Среди них — 67 ветровых электростанций мощностью около 1,9 ГВт и 49 солнечных станций мощностью около 1,3 ГВт. Ещё 43 объекта относятся к малой гидроэнергетике, а три — к биогазовой генерации.
Однако для дальнейшего развития ВИЭ недостаточно просто строить новые станции. Солнце и ветер зависят от погоды, поэтому объёмы их производства меняются. Энергосистема должна уметь быстро реагировать на эти изменения. Вышеназванное исследование выделяет четыре основных направления, которые требуют внимания.
1. Гибкость электростанций
Казахстанские угольные энергоблоки медленно меняют объёмы производства электричества. По данным немецкого аналитического центра и соавтора отчёта Agora Energiewende, скорость изменения нагрузки в Казахстане составляет 0,3–1,5% номинальной мощности в минуту, тогда как в Германии — 3–6%. Минимальная нагрузка казахстанских блоков достигает 70% мощности, а немецких — 12%. Холодный запуск занимает 5–11 часов против 3–6 часов в Германии.
Это означает, что угольные станции не всегда могут быстро снизить выработку, когда солнечные и ветровые станции начинают производить больше электричества. Из-за этого сложнее балансировать энергосистему, а выработку ВИЭ иногда приходится ограничивать.
В исследовании рассмотрены сценарии развития энергосистемы до 2035 года. При ускоренном развитии доля солнечной и ветровой генерации может достичь примерно 23%, а всех ВИЭ вместе с крупными ГЭС — около 35%. Это сценарная оценка, а не гарантированный результат. Для её достижения потребуются более гибкая работа электростанций, развитие сетей и накопителей, а также улучшение прогнозирования производства и потребления электричества.
В 2025 году KEGOC (АО «Казахстанская компания по управлению электрическими сетями») предложил на два-три года приостановить новые проекты солнечной и ветровой энергетики, чтобы за это время развить гибкую генерацию и межрегиональные линии электропередачи.
По мнению экспертов KEGOC, слишком быстрый ввод новых мощностей ВИЭ без соответствующей модернизации энергосистемы может создать ряд проблем. Среди них — перегрузка электросетей и риск нарушения стабильного энергоснабжения, необходимость платить производителям возобновляемой энергии даже в случаях, когда их электричество не используется, а также снижение загрузки угольных, газовых и атомных электростанций. Кроме того, развитие ВИЭ потребует дополнительных вложений в электросети и системы хранения энергии, что, по оценке KEGOC, может привести к росту тарифов для потребителей.
2. Состояние электросетей
Также проблема заключается и в состоянии сетевой инфраструктуры. По данным Agora и UCA, общая протяжённость электросетей Казахстана составляет около 470 тысяч километров. У шести региональных электросетевых компаний износ оборудования достигает 85–97%, ещё у шести он составляет 65–85%.
Западная энергетическая зона пока не соединена с Северной и Южной. Завершить её подключение к Единой электроэнергетической системе планируется к концу 2027 года.
До 2035 года также планируется построить 6,6 тысячи километров новых линий электропередачи и реконструировать ещё 10,5 тысячи километров существующих. Без обновления сетей даже новые солнечные и ветровые станции не смогут полностью использовать свой потенциал: электричество нужно доставлять туда, где оно необходимо потребителям.
3. Системы накопления энергии
Ещё один важный элемент — накопители энергии. Они позволяют сохранять электричество, когда солнца и ветра много, и использовать его в периоды, когда производство снижается или спрос растёт.
В исследовании отмечается, что на момент подготовки анализа (июнь 2026 года) установленная мощность таких систем в Казахстане равнялась нулю. По оценке авторов, к 2030 году стране может потребоваться до 3 ГВт накопителей. Они могут стать важным инструментом балансировки энергосистемы по мере роста доли солнечной и ветровой генерации.
4. Управление потреблением
Ещё один способ снизить нагрузку на энергосистему — управлять потреблением. Для этого предприятия и потребители могут переносить часть энергопотребления с часов пик на время, когда электричества достаточно.
Пилотные проекты на Бухтарминском цементном заводе и в филиале канала имени Каныша Сатпаева показали, что предприятия могут регулировать потребление на 20–30%. Потенциал снижения пиковой нагрузки в Казахстане за счёт управления спросом оценивается в 10%. Эти данные тоже приведены в исследовании Agora и UCA.
Таким образом, растущий спрос на электричество не обязательно покрывать только за счёт строительства новых станций. Часть нагрузки можно перераспределить, а существующую инфраструктуру — использовать эффективнее.
Модернизация угля: временное решение или долгосрочная зависимость?
Согласно выводам исследования Agora и UCA, в краткосрочной перспективе повышение маневренности действующих угольных электростанций может помочь Казахстану подготовить энергосистему к переходу на генерацию с высокой долей возобновляемых источников энергии. Такие станции смогут быстрее менять выработку и лучше компенсировать колебания производства энергии солнцем и ветром.
Однако возможности этого подхода ограничены. Средний возраст угольных электростанций Казахстана превышает 50 лет, а многие из них ТЭЦ, для которых важнее стабильное теплоснабжение, чем быстрая регулировка выработки электроэнергии. Модернизация может повысить гибкость энергоблоков и снизить минимальный уровень их нагрузки, но на изношенном оборудовании это ускорит износ и может сократить срок его службы.
Поэтому повышение маневренности угольной генерации следует считать временной мерой на ближайшие 15–20 лет, а не долгосрочной стратегией. Оно должно стать частью более широкого плана постепенного отказа от угля, включая обязательство не строить новые угольные мощности. Пока такого плана в Казахстане нет.
Энергетический переход глазами жителей
Несмотря на технические препятствия для развития ВИЭ и планы по расширению угольной генерации, Казахстану всё равно необходимо готовиться к изменению энергетической системы. Но такой переход затронет не только электростанции и инфраструктуру. Для угольных городов он может означать перемены в занятости, местном бизнесе и привычном укладе жизни.
Насколько жители готовы к этим изменениям и чего ждут от государства? На этот вопрос отвечает исследование IPPA Университета Центральной Азии Public Perception of Decarbonisation in the Fossil Fuel Rich Country: Challenges of Just Energy Transition in Kazakhstan (“Общественное восприятие декарбонизации в стране, богатой ископаемыми ресурсами: вызовы справедливого энергетического перехода в Казахстане”), опубликованное в 2026 году.
В основу исследования лёг телефонный опрос 1 014 жителей городов Казахстана, проведённый в феврале–марте 2025 года. Он охватывает только городское население, в том числе жителей городов, зависящих от добывающей промышленности. Поэтому его результаты нельзя автоматически распространять на всё население страны, например сельское, для которого уголь тоже является главным видом топлива и энергии, но покрытие централизованным отоплением составляет всего 19,1%.
В целом опрошенные поддерживают развитие возобновляемой энергетики и ожидают, что переход улучшит качество воздуха и здоровье людей:
- 68,7 % считают, что энергетический переход окажет положительное влияние
- 95,4% ожидают улучшения качества воздуха и состояния здоровья;
- 76,8% поддерживают развитие ВИЭ, против выступают 6,1%;
- солнечную энергетику поддерживают 89,9%, ветровую — 73,5%.
Кроме того, 68,4% считают энергетический переход приоритетом для правительства. Это показывает, что жители ждут от государства активных действий и понятного плана изменений.
Но экологические ожидания соседствуют с тревогой за рабочие места. По данным исследования, 61% опрошенных называют безработицу одним из главных возможных последствий сокращения занятости в угольной и других ископаемых отраслях. Более половины респондентов в некоторых горнодобывающих городах также ожидают роста социальной напряжённости.
При этом 55,2% участников опроса считают, что энергетический переход может создать новые рабочие места. Тогда как в угольных городах отмечается самый высокий уровень скептицизма (79 %), что подчеркивает территориальные различия в восприятии экономических перспектив и отражает более высокую степень неопределённости в регионах, наиболее зависимых от ископаемого топлива.
Жители также связывают создание новых рабочих мест с поддержкой государства и развитием местной инфраструктуры. Этот фактор назвали 45,7% и 42% респондентов соответственно.
Поддержка экономической диверсификации достаточно высока: около 81% опрошенных выступают за развитие местной экономики за пределами добывающих отраслей. Среди возможных направлений роста респонденты называли сельское хозяйство, здравоохранение, образование, туризм, строительство, возобновляемая энергетика и IT.
Готовность к переобучению достаточно высокая: 65,1% участников опроса заявили, что готовы пройти обучение для работы в новых отраслях. Среди жителей нефтегазовых городов этот показатель составляет 74,7%, а среди жителей угольных 68,9%. В возрастной группе 25–54 лет 15,9% сообщили о высокой готовности к обучению, ещё 32,3% о готовности. Около 13% пока не определились.
Главная мотивация — интерес к новым навыкам и отраслям. Особенно заметен он среди жителей других горнодобывающих городов (65%), угольных (52%) и нефтегазовых (51%). Но желание учиться не всегда означает, что у человека есть такая возможность. Самым распространённым препятствием респонденты назвали нехватку времени из-за работы и семейных обязанностей — 31,9%.
Уровень удовлетворённости населения мерами местных органов власти по содействию диверсификации экономики в целом низкий: лишь 3,7 % респондентов «очень удовлетворены», а 18 % «удовлетворены». Жители ждут от местных властей не только программ переобучения, но и поддержки экономики. Среди наиболее востребованных мер — поддержка малого бизнеса и предпринимательства (24,9%), открытое информирование о планах властей (19,5%), программы обучения и образования (19,2%), а также инвестиции в инфраструктуру (17,7%).
Когда речь шла о конкретных действиях государства для диверсификации экономики, 20,4% участников опроса назвали увеличение финансирования образования и профессиональной подготовки, 10,7% привлечение частных инвестиций, 9,2% развитие инфраструктуры и 9% вовлечение местных сообществ. Почти половина выбрала вариант «другое». Среди дополнительных предложений упоминались борьба с коррупцией, развитие промышленности и энергетики, поддержка науки и инноваций, создание рабочих мест и улучшение экологической ситуации.
Есть и ещё одна проблема: многие жители поддерживают энергетический переход, но мало знают о возможностях, которые он может дать. Только 22,2% опрошенных знают, что такое зелёные рабочие места, 60,7% не знают и 17,2% затруднились ответить. Лишь 13% знакомы с возможностями трудоустройства в этой сфере в своём городе, 80% не знают о таких возможностях, а 7% не определились.
Как сделать переход справедливым для угольных регионов?
Результаты исследования показывают, что жители поддерживают развитие ВИЭ и новых отраслей, но опасаются безработицы и экономического спада. Особенно остро эти опасения проявляются в городах, зависящих от добывающей промышленности.
Поэтому справедливый переход должен учитывать особенности каждого региона и реальные потребности его жителей. И согласно выводам исследования для этого необходимы несколько условий.
Новые рабочие места до сокращения угольной отрасли. Они могут появляться не только в возобновляемой энергетике, но и в сельском хозяйстве, строительстве, образовании, здравоохранении, туризме, промышленности и сфере услуг. Для этого нужна поддержка для местного бизнеса и инвестиции в инфраструктуру.
Доступное переобучение. Программы должны учитывать потребности работодателей, быть доступными для людей с рабочими и семейными обязанностями и помогать находить работу после обучения. Важно заранее объяснять, какие профессии будут востребованы и где можно получить необходимые навыки.
Участие местных жителей. Сообщества должны получать понятную информацию о планах и сроках изменений, участвовать в обсуждении решений и видеть, как распределяются государственные средства.
Согласованная государственная политика. Развитие новых угольных мощностей, модернизация действующих станций, инвестиции в ВИЭ и планы по достижению углеродной нейтральности должны быть частью единой долгосрочной стратегии. Иначе краткосрочные решения могут усложнить достижение климатических целей и увеличить будущие расходы.
***
Казахстан пока не готов отказаться от угля: угольная генерация по-прежнему играет важную роль в обеспечении энергетической безопасности страны. Однако это не означает, что подготовку к энергетическому переходу можно отложить. Напротив, она должна начинаться уже сейчас.При этом, хотя нормативная база Казахстана предусматривает увеличение производства возобновляемой энергии, она пока не содержит конкретных отраслевых и региональных планов по сокращению использования угля, а также чётких показателей и сроков такого сокращения.
Добыча полезных ископаемых — это не просто отрасль экономики: во многих регионах она стала частью местной идентичности, семейной традицией и основой жизни целых сообществ. Поэтому людям важно заранее знать, как будут меняться рабочие места, какие специальности станут востребованными и какие перспективы откроются перед молодёжью. Предсказуемость нужна и бизнесу: инвестиции и контракты в добывающем секторе рассчитаны на долгие годы..
Именно поэтому справедливый энергетический переход должен начинаться задолго до закрытия шахт. Его задача — не противопоставить энергетическую безопасность климатическим целям, а найти путь, который позволит сохранить надёжное энергоснабжение и одновременно подготовить людей и угольные регионы к предстоящим изменениям.
/ / /
Эта статья – часть Central Asia Climate Campaign 2026, которая реализуется Международным центром журналистики MediaNet и n-ost при поддержке Федерального министерства экономического сотрудничества и развития Германии (BMZ) в рамках проекта Communicating Climate in Central Asia.